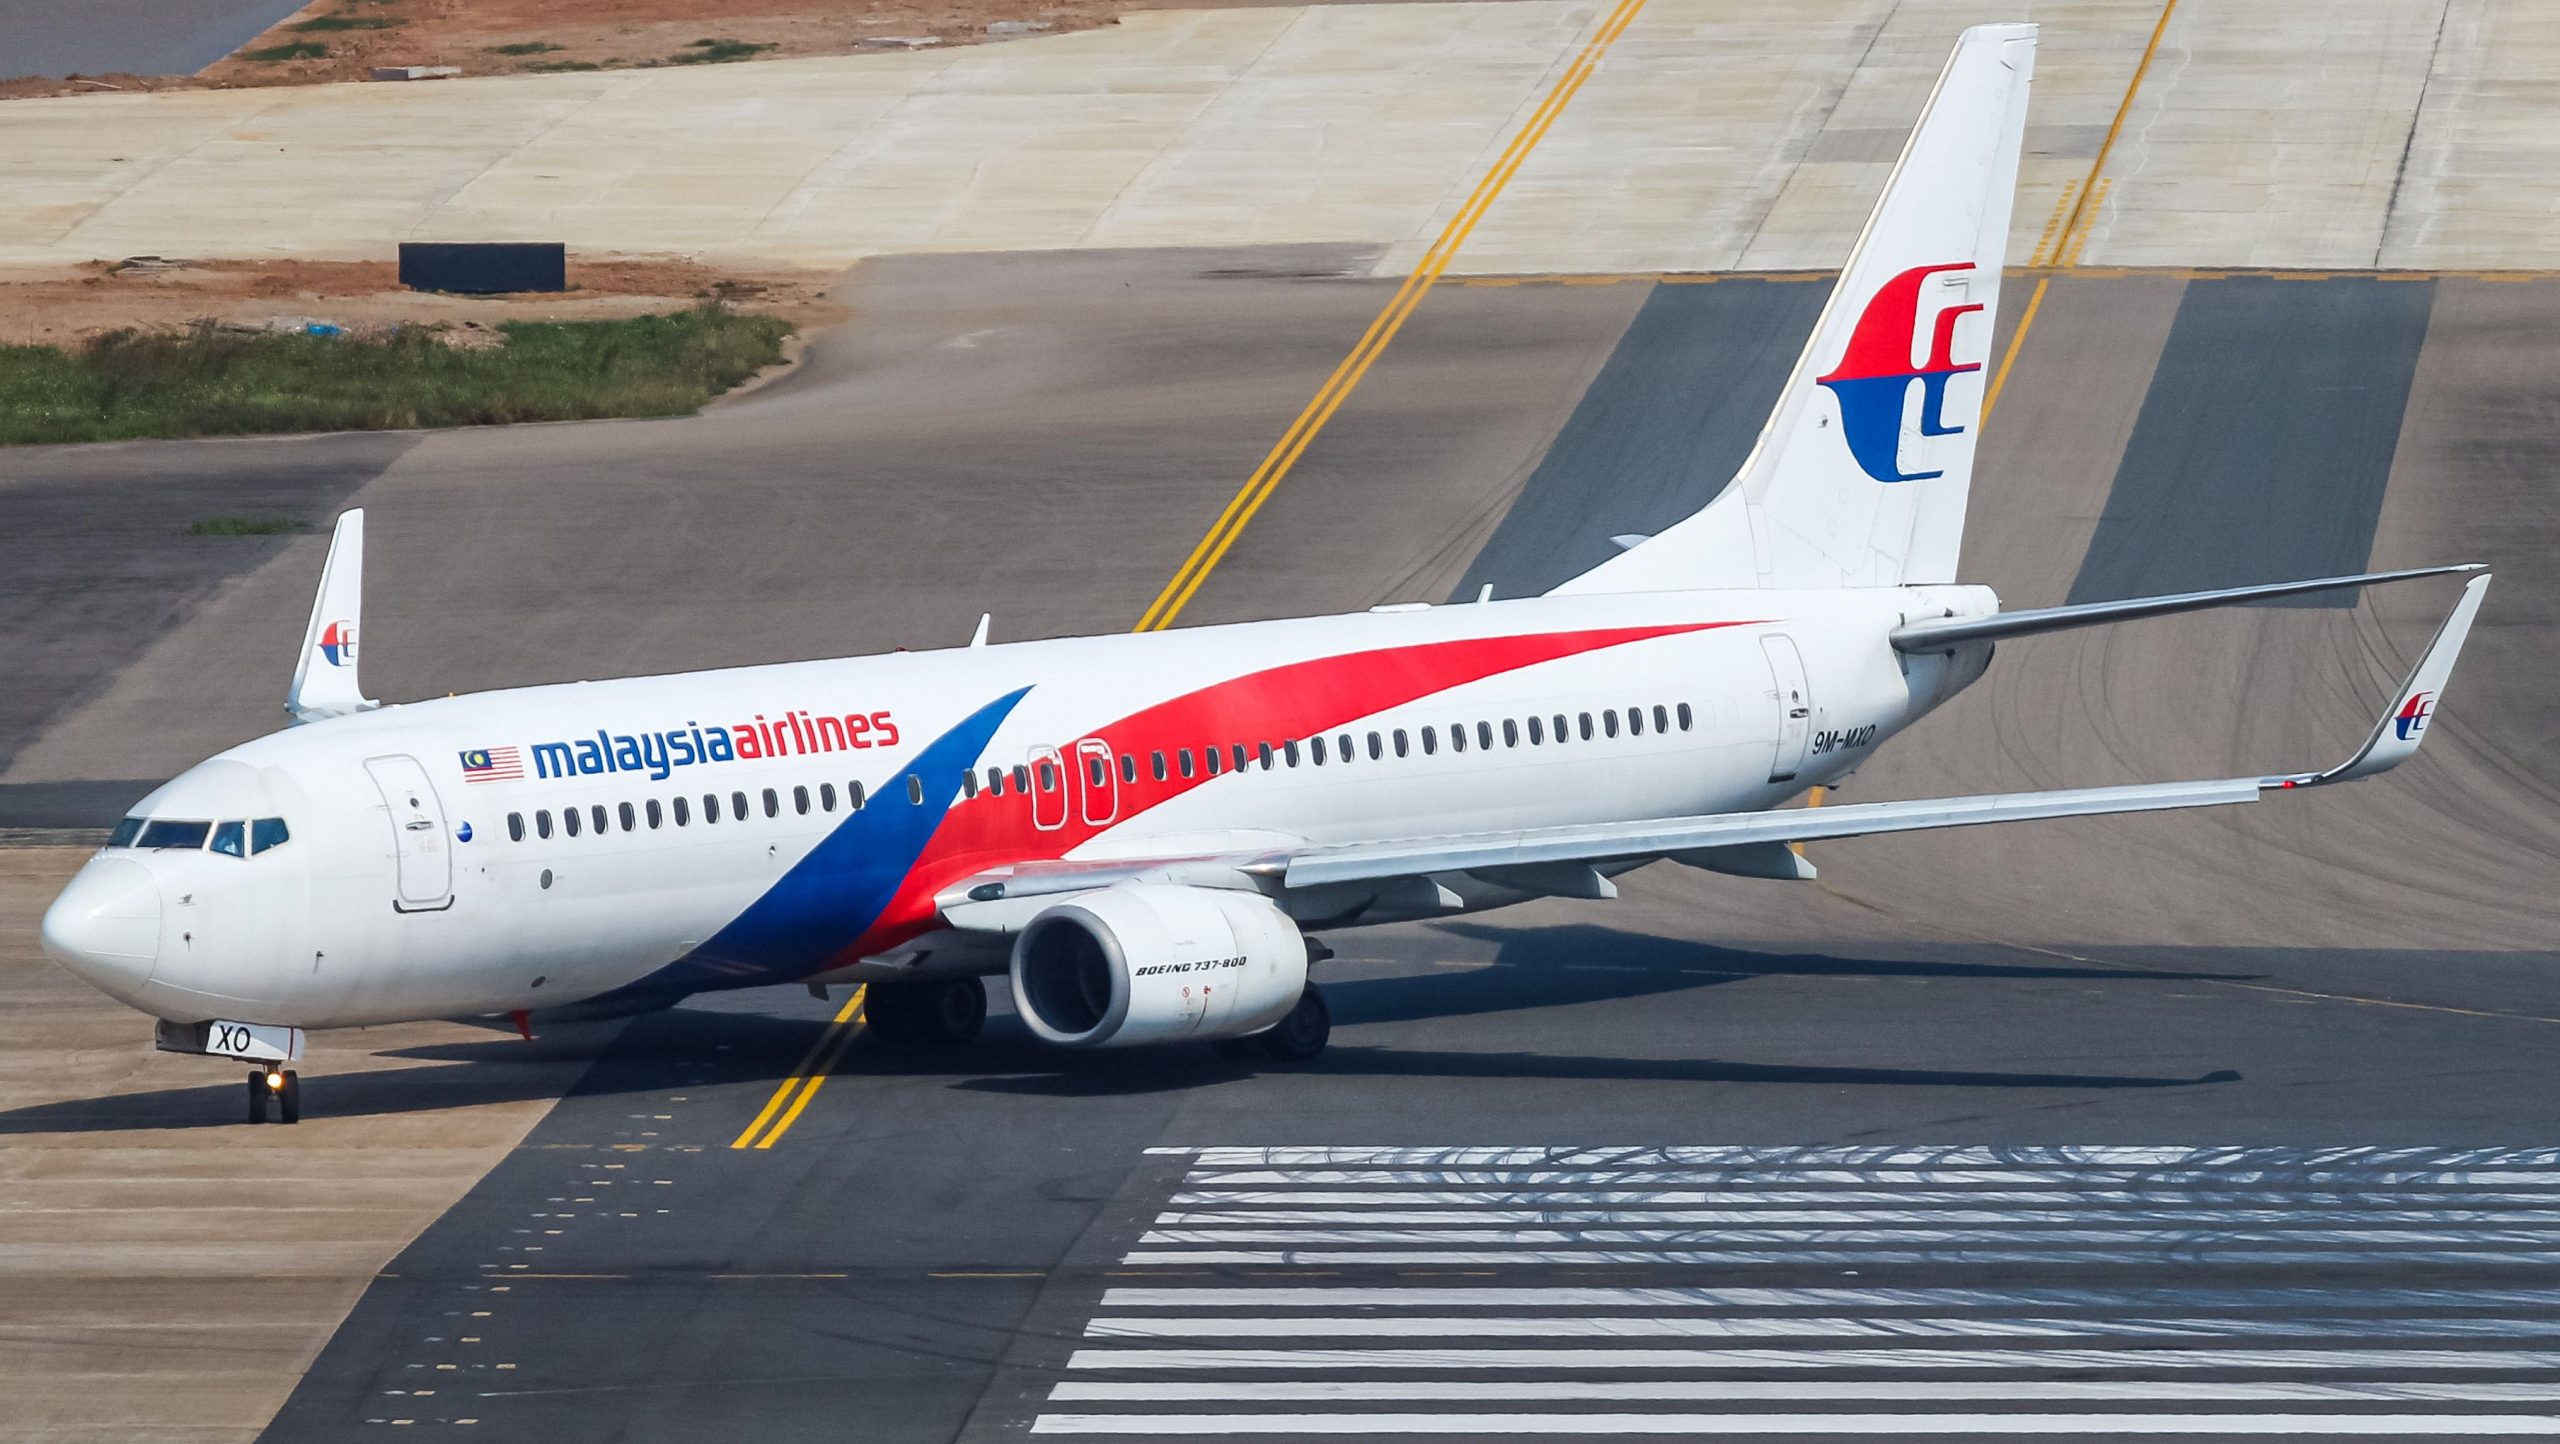
Daily-life.id – Malaysia Airlines kembali mencetak laba, tetapi pertanyaannya sekarang bukan sekadar “untung atau rugi?” Melainkan apakah strategi Malaysia Airlines 2026 cukup kuat untuk menghadapi lonjakan harga bahan bakar, persaingan AirAsia yang makin terkonsolidasi, dan investasi armada widebody untuk satu dekade ke depan?
Empat tahun setelah restrukturisasi pasca-Covid, Malaysia Airlines memang punya alasan untuk tersenyum. Namun, margin bersih yang masih di bawah 1% menunjukkan bahwa ruang bernapas perusahaan belum terlalu lebar. Airline Weekly mencatat kondisi ini terjadi ketika biaya bahan bakar melonjak sekitar 90% secara tahunan.
Jadi, Kuala Bear atau Kuala Bull? Ini bukan sekadar permainan kata. Ini pertanyaan tentang apakah Malaysia Airlines sedang membangun bisnis yang semakin kuat atau justru menghadapi tekanan besar yang belum terlihat dari angka laba.
Strategi Malaysia Airlines 2026: Laba Ada, Tetapi Napas Masih Tipis
Di industri penerbangan, laba tidak otomatis berarti perusahaan sedang sangat sehat.
Maskapai bisa mencatat keuntungan, tetapi margin yang sangat tipis membuat kenaikan satu komponen biaya saja bisa langsung menggerus hasil akhirnya.
Itulah tantangan Malaysia Airlines saat ini.
Menurut laporan Airline Weekly, Malaysia Airlines telah membukukan empat tahun profitable setelah restrukturisasi Covid, tetapi margin bersihnya masih di bawah 1%. Kondisi ini membuat kenaikan biaya bahan bakar menjadi perhatian serius.
Menariknya, analisis tersebut juga menilai bahwa kontribusi bisnis seperti cargo dan maintenance kemungkinan ikut membantu menopang profitabilitas grup, bukan hanya bisnis membawa penumpang.
Artinya, kekuatan Malaysia Airlines tidak hanya berada di kursi pesawat.
Ada bisnis lain di belakang layar yang ikut bekerja.
Harga Fuel Jadi Ujian Besar
Bahan bakar adalah salah satu biaya terbesar maskapai. Ketika harga jet fuel naik tajam, maskapai punya beberapa pilihan: menaikkan harga tiket, mengurangi kapasitas, mengubah jaringan penerbangan, melakukan hedging, atau mencari efisiensi di sisi lain.
Masalahnya, menaikkan harga tiket tidak selalu mudah.
Penumpang bisa pindah ke maskapai lain.
Di sinilah persaingan menjadi semakin menarik.
AirAsia juga menghadapi tekanan fuel. Pada kuartal kedua 2026, AirAsia Group mengatakan berhasil memulihkan sekitar 70% kenaikan harga bahan bakar melalui penyesuaian tarif dan pengurangan biaya non-fuel.
Jadi, persaingan bukan cuma soal siapa yang menawarkan tiket lebih murah.
Siapa yang paling cepat beradaptasi dengan biaya fuel bisa menjadi pemenangnya.
AirAsia Berubah, Malaysia Airlines Harus Ikut Bergerak
Peta industri penerbangan Malaysia juga sedang berubah.
Pada Januari 2026, bisnis penerbangan Capital A, termasuk AirAsia Berhad dan AirAsia Aviation Group telah dialihkan kepada AirAsia Group Berhad. Namun, hingga September 2026, AirAsia Malaysia dan AirAsia X Malaysia masih beroperasi dengan kode penerbangan masing-masing, AK dan D7.
Bagi Malaysia Airlines, perubahan struktur ini penting.
Sebab AirAsia punya kekuatan yang sangat berbeda: harga, skala, jaringan regional, dan kemampuan mengisi kursi dengan pasar massal.
Malaysia Airlines tidak harus menjadi AirAsia.
Justru tantangannya adalah menemukan alasan mengapa penumpang bersedia membayar lebih untuk terbang dengan Malaysia Airlines.
Di sinilah layanan premium, konektivitas, loyalty programme, jaringan internasional, cargo dan kualitas pengalaman penumpang menjadi semakin penting.
Baca juga:
- Perombakan C-Suite American Airlines: Strategi CEO Robert Isom Tutup “Kesenjangan Besar” dengan Delta dan United
- Tips Naik Pesawat Aman dan Nyaman: 7 Cara Sederhana agar Perjalanan Bebas Stres dan Lebih Aman
- 10 Bandara Terbaik di Dunia 2026, Ini Fakta di Baliknya yang Jarang Diungkap
Armada Widebody: Taruhan Besar untuk 10 Tahun ke Depan
Bagian paling menarik dari cerita Malaysia Airlines justru ada di langit masa depan.
Malaysia Airlines telah memperkuat rencana pembaruan armadanya. Pada 2025, Malaysia Aviation Group mengumumkan tambahan 20 Airbus A330neo, sehingga memperbesar komitmen widebody untuk Malaysia Airlines. Grup ini juga telah memesan 30 Boeing 737-8 untuk pembaruan armada narrowbody.
Pesawat baru tentu menawarkan peluang.
Armada yang lebih modern dapat membantu efisiensi bahan bakar, meningkatkan pengalaman penumpang, dan membuka kemungkinan pengembangan rute baru.
Tetapi pesawat baru juga berarti komitmen modal yang besar.
Karena itu, keputusan widebody bukan sekadar membeli pesawat.
Malaysia Airlines harus memastikan pesawat tersebut diterbangkan pada rute yang menghasilkan pendapatan cukup kuat.
Kalau salah membaca pasar, pesawat mahal bisa berubah menjadi beban.
Jadi, Malaysia Airlines Bear atau Bull?
Kalau melihatnya secara sederhananya:
Sisi Bull, empat tahun profit setelah restrukturisasi, permintaan perjalanan yang kembali kuat, armada baru yang memberikan peluang efisiensi, cargo dan maintenance dapat menjadi sumber pendapatan tambahan, dan Kuala Lumpur yang punya posisi strategis sebagai hub Asia.
Sedang dari sisi Bear, margin bersih masih tipis, harga fuel menjadi ancaman besar, persaingan dengan AirAsia semakin kuat, investasi armada membutuhkan modal besar, serta harga tiket tidak bisa dinaikkan tanpa membertimbangkan sensitivitas konsumen.
Jadi jawabannya belum hitam-putih.
Malaysia Airlines saat ini lebih tepat disebut “Bull yang masih harus berhati-hati”.
Laba empat tahun adalah pencapaian penting. Tetapi ujian sesungguhnya adalah apakah perusahaan mampu mempertahankan profit ketika fuel mahal, kompetisi semakin agresif dan investasi armada mulai membutuhkan hasil.
Dan justru di situlah cerita Malaysia Airlines menjadi menarik.
Bukan sekadar soal berapa banyak pesawat yang terbang, tetapi berapa banyak nilai yang bisa dihasilkan dari setiap penerbangan.